Сельская ипотека
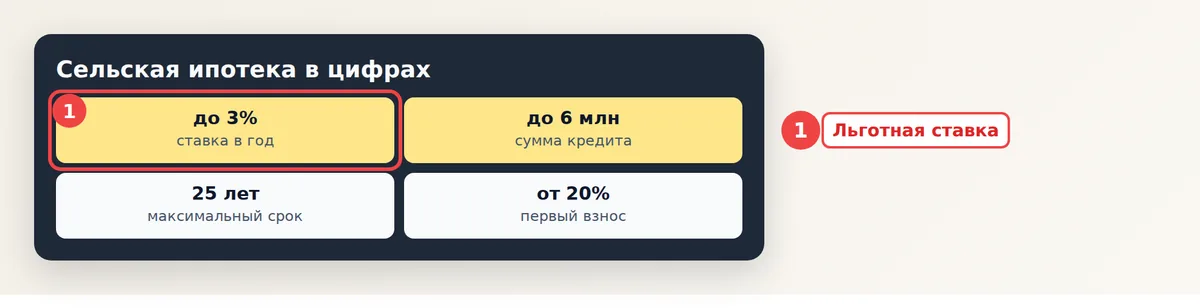
Сельская ипотека - льготный кредит на покупку или строительство жилья в сельской местности под ставку до 3% годовых на срок до 25 лет, сумма до 6 млн рублей, первый взнос от 20%. Программа действует с 2020 года, но условия менялись, поэтому перед обращением уточните актуальные правила в банке-участнике.
Содержание
Основные условия сельской ипотеки
Программа входит в госпрограмму комплексного развития сельских территорий, её курирует Минсельхоз России, а кредиты выдают банки-участники, прежде всего Россельхозбанк. Часть процентов банкам компенсирует государство, поэтому заёмщик платит льготную ставку.
| Параметр | Значение |
|---|---|
| Ставка | до 3% годовых, в приграничных территориях может быть ниже |
| Сумма кредита | до 6 млн рублей |
| Срок | до 25 лет |
| Первоначальный взнос | от 20% стоимости жилья (в ряде банков выше) |
| Количество кредитов | один раз на заёмщика |
Эти параметры справедливы по состоянию на ноябрь 2026 года, но правительству поручено до 15 декабря 2026 года представить новые условия программы (в том числе с учётом числа детей в семье), поэтому перед обращением проверьте свежие правила. Кроме того, условия бывают разными у отдельных банков и меняются решением правительства. Поэтому всегда сверяйте цифры с актуальной информацией на сайте банка и Минсельхоза.
Ставка и допустимые категории заёмщиков могут меняться в течение года. Иногда прием заявок на льготную программу приостанавливается из-за лимитов, поэтому спрашивайте банк, принимает ли он сейчас новые заявки.
Кто может получить сельскую ипотеку
С весны 2025 года круг заёмщиков сузили. Сейчас льготой могут воспользоваться граждане России, которые работают в агропромышленном комплексе, социальной сфере на селе, предприниматели, связанные с сельским хозяйством, а также участники специальной военной операции. Для остальных программа закрыта.
- Нужен официальный трудовой договор. Для работающих по найму его срок, как правило, должен быть не меньше пяти лет с момента заключения кредитного договора.
- Для участников СВО условие о пятилетнем договоре обычно не требуется.
- Место работы нужно подтверждать банку, часто раз в полгода в течение пяти лет.
- Воспользоваться программой можно только один раз, поэтому созаёмщик и семья считаются отдельно, читайте про созаёмщика и собственную ипотеку.
Рефинансировать действующую ипотеку по этой программе нельзя. Если у вас уже есть кредит по другой льготной программе, банк вправе отказать.
В каких населённых пунктах действует программа
Программа рассчитана на сельские территории: сёла, посёлки и небольшие города с населением до 30 тысяч человек. Не распространяется она на территории Москвы, Санкт-Петербурга и Московской области, а перечень подходящих населённых пунктов утверждают власти региона.
Источники разных лет называют границы по-разному, поэтому перед поиском дома проверьте конкретный адрес у менеджера банка. Для этого достаточно назвать район, муниципальное образование и название населённого пункта.
Какое жильё можно купить или построить
Кредит выдают на покупку готового жилья, дома с участком, квартиры, а также на строительство и завершение строительства. Объект должен находиться в подходящем населённом пункте и соответствовать требованиям банка.
- жилой дом или квартира в сельской местности с износом не более допустимого банком (часто до 50%);
- дом вместе с земельным участком, участок поставлен на кадастровый учёт;
- строительство дома подрядным способом или хозяйственным;
- жильё, которое оформлено в собственность заёмщика, а не только на родственников.
Нельзя использовать кредит для покупки жилья у близких родственников, если это запрещает банк, и для покупки с целью перепродажи. До внесения аванса проверьте дом: обременения, долги, права третьих лиц. Подробные подсказки есть в статье про экономию на кредите.
Как оформить сельскую ипотеку по шагам
- Проверьте, подходят ли ваша работа и населённый пункт под программу.
- Накопите первоначальный взнос не менее 20%. В него можно включить материнский капитал.
- Подайте заявку в банк-участник: онлайн или в отделении.
- Предоставьте паспорт, СНИЛС, трудовой договор, справки о доходах и документы на жильё.
- Дождитесь решения банка и одобрения объекта недвижимости.
- Оформите сделку, застрахуйте объект и зарегистрируйте право собственности и залог.
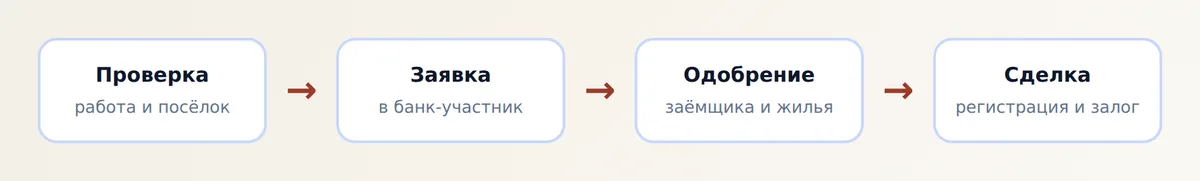
Срок рассмотрения заявки зависит от банка. После регистрации сделки вы начинаете платить по графику, а раз в полгода передаёте банку подтверждение места работы.
Налоговый вычет по процентам и покупке жилья тоже доступен, подробнее в материале про возврат подоходного налога.
Почему банки отказывают
Отказ чаще всего связан не с самой льготой, а с мелкими нарушениями условий. Если знать их заранее, шанс получить одобрение выше.
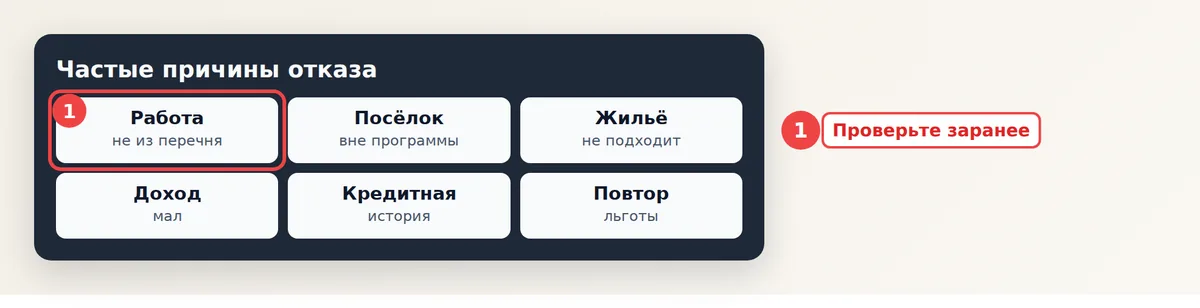
- Работа не входит в перечень отраслей или договор короче нужного срока.
- Населённый пункт не включён в список территорий программы.
- У вас уже был кредит по этой или другой льготной ипотеке.
- Низкий доход или плохая кредитная история.
- Жильё не подходит: высокий износ, нет кадастрового учёта, спорные права.
- Недостаточный первый взнос или нет документов, подтверждающих его источник.
Если отказ кажется необоснованным, запросите причину в письменной форме и сравните условия в других банках. Обязательно читайте договор: за нарушение условий программы банк может повысить ставку. О том, что осталось от массовой льготной ипотеки, рассказывает материал про отмену льготных программ. Если вы не уверены в сделке, проконсультируйтесь с юристом до внесения аванса.
Частые вопросы
Какая ставка по сельской ипотеке в 2026 году?
Ставка составляет до 3% годовых, для приграничных территорий возможна более низкая. Точное значение уточняйте в банке-участнике.
Какой первый взнос нужен для сельской ипотеки?
Не менее 20% стоимости жилья. В него можно включить материнский капитал.
Кому доступна сельская ипотека?
С 2025 года программа рассчитана на работников АПК и социальной сферы на селе, предпринимателей в сельском хозяйстве и участников СВО.
Можно ли купить квартиру в городе по сельской ипотеке?
Нет, программа ограничена сельскими территориями и небольшими населёнными пунктами. Москва, Санкт-Петербург и Московская область исключены.
Можно ли оформить сельскую ипотеку дважды?
Нет, воспользоваться программой можно только один раз. Рефинансировать другую ипотеку по ней тоже нельзя.
Похожие разборы
Материал носит справочный характер. Законы, суммы пособий, штрафов и пошлин меняются: перед подачей документов сверьтесь с актуальной редакцией закона или проконсультируйтесь с юристом.