Досрочное погашение ипотеки: как сделать и что выгоднее
Досрочное погашение ипотеки - это право заёмщика, и банк не может его запретить. Вы вносите больше, чем требует график, и либо сокращаете срок кредита, либо уменьшаете ежемесячный платёж. Ниже - как подать заявление, какой вариант выгоднее, как подключить материнский капитал и что сделать после закрытия кредита.
Содержание
Ваше право на досрочное погашение
Гражданин вправе вернуть потребительский кредит, в том числе ипотечный, раньше срока полностью или частично. Основание - п. 2 ст. 810 ГК РФ и ст. 11 закона от 21.12.2013 N 353-ФЗ "О потребительском кредите (займе)". Банк обязан принять платёж и пересчитать проценты только за фактическое время пользования деньгами.
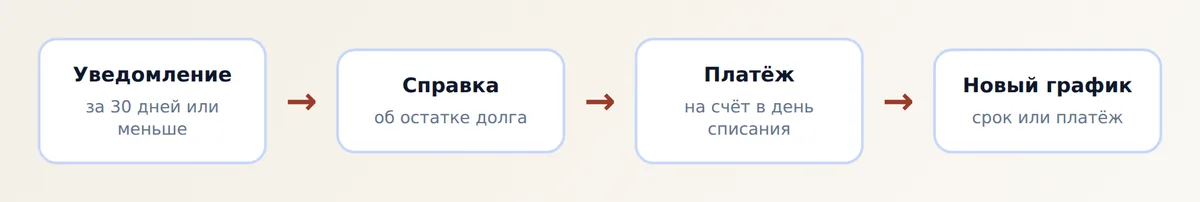
О своём намерении нужно предупредить банк. По закону уведомление направляют не позднее чем за 30 дней, если договор не предусматривает меньший срок. На практике большинство банков принимает заявление за 1-3 рабочих дня, а многие позволяют погасить кредит прямо в приложении.
Точный порядок, минимальную сумму частичного платежа и срок уведомления смотрите в своём кредитном договоре и на сайте банка. У разных банков они отличаются.
Что выгоднее: уменьшить срок или платёж
При частичном погашении банк спрашивает, как пересчитать график. Если кредит аннуитетный, то есть платёж одинаков каждый месяц, в начале срока большая часть взноса уходит на проценты. Поэтому досрочный платёж в первые годы экономит больше всего.
| Вариант | Что происходит | Кому подходит |
|---|---|---|
| Уменьшить срок | Платёж почти не меняется, кредит закрывается раньше, переплата падает сильнее | Тем, кто спокойно платит текущую сумму |
| Уменьшить платёж | Срок прежний, ежемесячная нагрузка снижается, переплата падает меньше | Тем, у кого нестабильный доход или маленькие дети |
Если ваша цель - заплатить банку как можно меньше, выбирайте сокращение срока. Если важна финансовая подушка, снизьте платёж, а освободившиеся деньги при желании вносите отдельно, когда получается.
Выгоднее гасить в первые годы кредита и при высокой ставке. Если ставка по ипотеке ниже, чем доход по вкладу, иногда разумнее вообще не торопиться и держать деньги в запасе.
Как подать заявление на досрочное погашение
Порядок похож во всех банках. Заявление подают в отделении, в личном кабинете или в мобильном приложении. Дата, на которую вы хотите списание, обычно совпадает с датой очередного платежа, но можно выбрать и другую, если банк это допускает.
- Запросите в банке справку об остатке долга и размере платежа на нужную дату.
- Подайте заявление о досрочном погашении: полном или частичном.
- Для частичного погашения выберите, что уменьшить: срок или платёж.
- Положите на счёт сумму не позднее дня списания. Остаток на счёте должен покрывать и текущий платёж, и досрочную часть.
- Получите новый график платежей и проверьте его по расчёту банка.
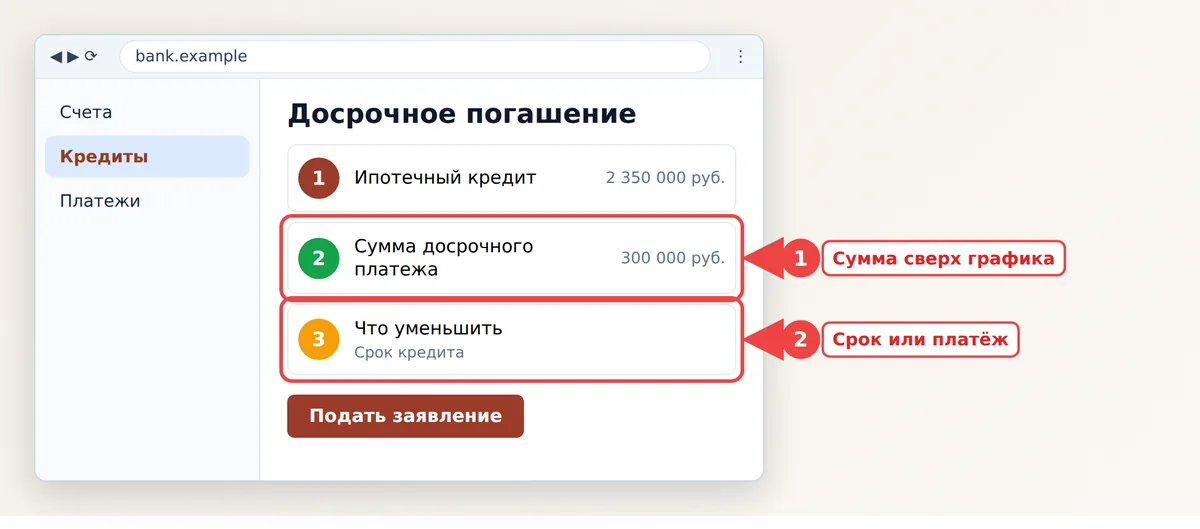
Следите, чтобы деньги списались именно как досрочный платёж. Если просто перевести лишнюю сумму без заявления, банк может зачесть её в счёт будущих платежей, и срок не изменится.
Погашение ипотеки материнским капиталом
Материнский капитал можно направить на погашение основного долга и процентов по жилищному кредиту. В 2026 году он составляет около 729 тыс. рублей на первого ребёнка и около 963 тыс. рублей, если капитал получают на второго ребёнка при условии, что раньше семья его не получала. Точную сумму для вашей семьи покажет Социальный фонд.
Заявление подают в СФР через Госуслуги, в клиентской службе фонда или через МФЦ. Часто это можно сделать прямо в банке. Нужны справка об остатке долга и копия кредитного договора. Решение фонд принимает в течение установленного срока, обычно до 10 рабочих дней, на практике чаще быстрее. Затем деньги поступают банку, на это отводится ещё несколько рабочих дней.
После погашения нужно оформить жильё в общую собственность родителей и всех детей. Обязательство обычно дают в течение 6 месяцев после снятия обременения. Подробнее о подаче заявления читайте в материале как подать заявление на перечисление маткапитала.
Налоговый вычет и досрочное погашение
Раннее закрытие кредита не отнимает права на имущественный вычет. Вы вправе вернуть НДФЛ с расходов на покупку жилья в пределах 2 млн рублей, это до 260 тыс. рублей при ставке 13%. Проценты по ипотеке дают отдельный вычет с лимитом 3 млн рублей, то есть до 390 тыс. рублей при ставке 13%.
Вычет по процентам заявляют за те годы, в которые вы их платили. Справку об уплаченных процентах выдаёт банк. Чем раньше вы закроете кредит, тем меньше процентов успеете заплатить и тем меньше будет вычет, но общая переплата всё равно снизится сильнее, чем вернётся налогом. Для расчёта смотрите материалы о вычете по процентам и о максимальном вычете при покупке квартиры.
Если вы уже получили вычет по процентам и закрыли ипотеку, остаток лимита сохраняется только по расходам на покупку жилья. Лимит по процентам привязан к конкретному объекту. Порядок подачи декларации описан в статьях о вычете по процентам и о вычете при покупке квартиры в ипотеку.
Что сделать после закрытия кредита
Пока кредит не закрыт, квартира находится в залоге у банка. После полного погашения нужно подтвердить, что обязательств больше нет, и снять обременение в Росреестре.
- Получите в банке справку о полном погашении и отсутствии задолженности.
- Узнайте, кто подаёт документы на снятие обременения: чаще это делает сам банк после закрытия кредита.
- Если у вас бумажная закладная, заберите её у банка и подайте заявление в МФЦ или через Госуслуги.
- Через несколько рабочих дней закажите выписку из ЕГРН и убедитесь, что запись об ипотеке исчезла.
- Попросите банк вернуть часть страховой премии, если договор страхования это предусматривает.
Сроки в разных банках называют от нескольких дней до двух недель, поэтому не планируйте продажу квартиры на следующий день после последнего платежа.
Когда погашать не стоит торопиться
Прежде чем отдавать банку все накопления, оставьте резерв на несколько месяцев жизни. Если вы потеряете работу, досрочно погашенный кредит заново не вернуть, а потребительский займ обойдётся дороже.
- Не гасьте кредит ценой дорогих долгов: сначала закройте займы и карты с более высокой ставкой.
- Сравните выгоду с доходом по вкладу или облигациям, если ставка по ипотеке льготная.
- Не берите кредит, чтобы закрыть ипотеку, без расчёта общей переплаты.
- Если платить трудно, обратитесь в банк за реструктуризацией или кредитными каникулами, а не просрочивайте платежи.
Если вы не уверены в расчётах или у вас сложная ситуация, например, залог в пользу нескольких участников, проконсультируйтесь у юриста или в бесплатной юридической помощи.
Частые вопросы
Можно ли погасить ипотеку досрочно без разрешения банка?
Да, право на досрочное погашение закреплено законом. Нужно только заранее уведомить банк в срок, указанный в договоре, по закону не более чем за 30 дней.
Что выгоднее при частичном погашении: меньше срок или меньше платёж?
Сокращение срока даёт большую экономию на процентах. Уменьшение платежа снижает нагрузку на бюджет, но переплата падает слабее.
Можно ли погасить ипотеку материнским капиталом?
Да, капитал направляют на основной долг и проценты по жилищному кредиту. Заявление подают в СФР через Госуслуги, МФЦ или клиентскую службу.
Сохранится ли налоговый вычет после досрочного погашения?
Право на вычет сохраняется. Но вычет по процентам считают только с реально уплаченных процентов, поэтому после раннего закрытия он будет меньше.
Как снять обременение после погашения ипотеки?
Обычно банк сам подаёт документы в Росреестр. При бумажной закладной заявление подают в МФЦ или через Госуслуги, а срок снятия составляет от нескольких дней до двух недель.
Похожие разборы
Материал носит справочный характер. Законы, суммы пособий, штрафов и пошлин меняются: перед подачей документов сверьтесь с актуальной редакцией закона или проконсультируйтесь с юристом.